

恒生活《策略报告》:前三季度三线并进 商业航天产业化提速
/传播易/9月15日至17日,45个小时,四枚火箭从三个发射场接连升空,将30颗卫星送入预定轨道。其中,蓝箭航天的朱雀二号改进型与东方空间的引力一号来自民营商业航天公司,两家在48小时内连续为千帆星座运送组网卫星——这是我国民营火箭首次承担大型卫星互联网星座组网任务。整个9月,全国商业航天“十战十捷”,单月30余颗卫星入轨。
高密度发射与密集突破,已成为今年中国商业航天的常态。而这条“提速”的轨迹,与恒生活携手清华大学深圳国际研究生院联合发布的《2026下半年全球经济展望及投资策略报告》(以下简称:《策略报告》)研判相吻合:可回收火箭、卫星批量制造与低轨组网逐步成熟,正推动商业航天从政府主导向政府与商业需求共同驱动转变。
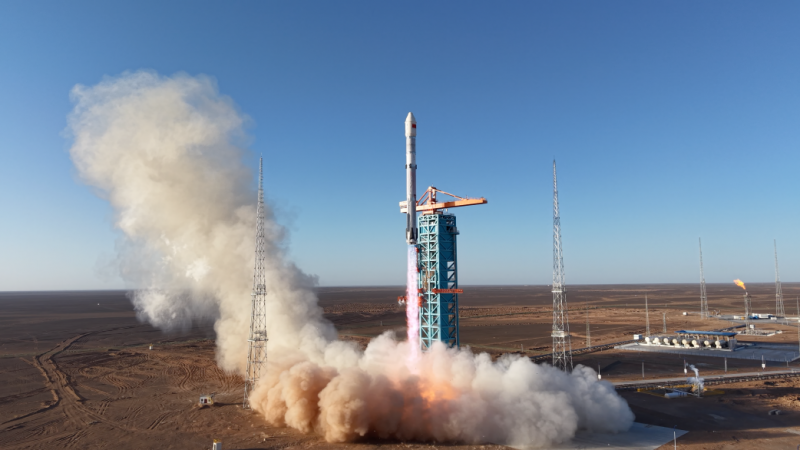
蓝箭航天“朱雀三号”遥二运载火箭成功实现入轨及回收
箭指苍穹 产业发展加速迈向规模化
运力是产业链的成本起点,也是前三季度变化最密集的环节。《策略报告》在产业层面判断,可回收火箭的逐步成熟将直接降低卫星的制造与发射成本,这是商业航天规模化的起点。
9月15日,蓝箭航天朱雀二号改进型遥七运载火箭将10颗千帆星座卫星送入预定轨道,这是我国民营商业航天企业首次承担大型卫星互联网星座组网任务。这枚火箭自5月以来已执行三次任务,前两次侧重运力验证与连续发射能力检验,此次则直接承接组网业务,一箭十星全部准确入轨。
更关键的变化发生在回收环节。由于火箭一级约占整箭成本的70%,回收能力直接决定未来的发射成本。《策略报告》关于“可回收火箭成熟”的研判,在这一年有了具体注脚:8月19日,朱雀三号发射升空,实现我国首次以着陆支腿方式完成入轨级火箭一级的陆地回收;更早的7月10日,长征十号乙火箭在海上完成网系回收,中国由此成为全球首个同时掌握陆地与海上两种回收路线的国家。
多条技术路径的并行推进,让报告的判断更具说服力。9月1日,星河动力智神星一号首飞成功,进入固体与液体火箭协同发展阶段,此前其已完成22次入轨发射、将89颗商业卫星送入轨道。星际荣耀押注中大型可重复使用火箭,规划“陆上发射、海上回收”;东方空间的固体火箭于7月完成首次远海发射,近地轨道运力达6.5吨,其下一代液体火箭已完成发动机全系统试车,计划年内首飞。
液氧甲烷、液氧煤油、固体与液体并行,陆地着陆与海上回收并进。技术储备的厚实,为报告的产业化判断提供了佐证。据工信部赛迪智库统计,2025年国内商业航天市场规模达2.83万亿元,2026年预计突破3.5万亿元,五年复合增速超过23%,正式从小众赛道成长为新兴支柱产业。
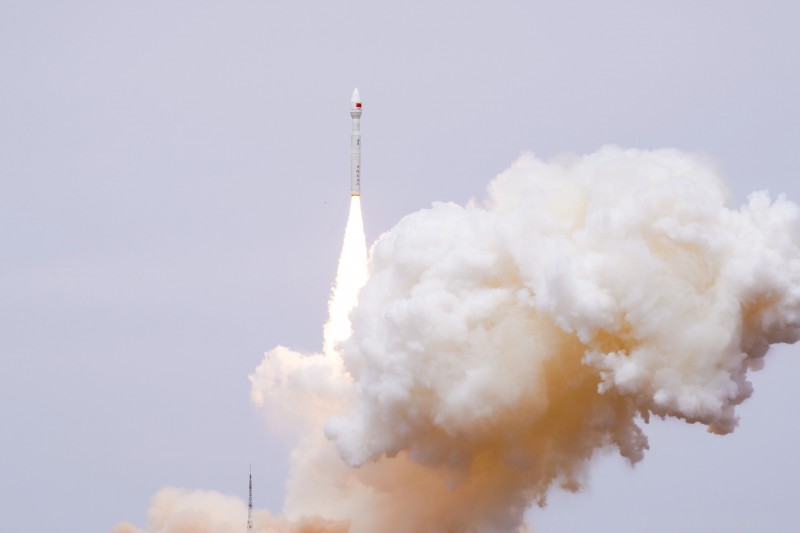
长光卫星“吉林一号”卫星工程第36次成功发射
星布天网 产业生态加速迈向成熟期
《策略报告》在战略层面强调,卫星通信、遥感监测和低轨星座是通信保障、信息获取和国防安全的重要基础设施,直接关系国家信息安全与太空资源竞争;而低轨组网与卫星批量制造的成熟,正把这一战略价值转化为可运营的商业能力。
火箭的高频发射,为这一转化扫清了运力瓶颈。9月15日至16日,千帆星座在48小时内完成两次组网发射,分别由蓝箭航天与东方空间执行——两家商业火箭公司连续为同一大型星座运送组网卫星,在我国尚属首次。按规划,千帆星座将在2026年底完成324颗卫星部署并启动商业化运营,一期部署648颗实现区域覆盖,二期1296颗实现全球覆盖,三期规模超1.5万颗。
组网节奏的变化,意味着星座建设正从“任务型保成功”进入“运营型保节拍”的工业化阶段,这正是《策略报告》所说“商业需求共同驱动”的直接体现。今年上半年,千帆星座实现国内首例无需对现有商用手机进行软硬件改造的卫星直连通话,并已与巴西国有通信企业签署合作备忘录。卫星互联网由此从工程建设走向通信服务与商业应用。
制造端的规模化信号同样清晰。9月1日,长光卫星宣布依托近期发射的“吉林一号”19颗新一代高分辨率光学遥感卫星,建成当前全球规模最大的立体测绘星群,双星编队单条带成像最长可达1600公里,单次立体成像面积超2万平方公里。目前,长光卫星已累计将161颗卫星送入太空,建成全球最大的亚米级商业遥感星座,为170余个国家和地区提供遥感信息服务。
火箭、卫星与星座运营正在形成更紧密的上下游关系:火箭降本推动组网提速,星座扩容打开数据变现空间,持续增长的发射需求又反过来支撑火箭的批量化能力。《策略报告》关于产业化提速的判断,正在这条逐渐闭合的产业链协同中成为现实。
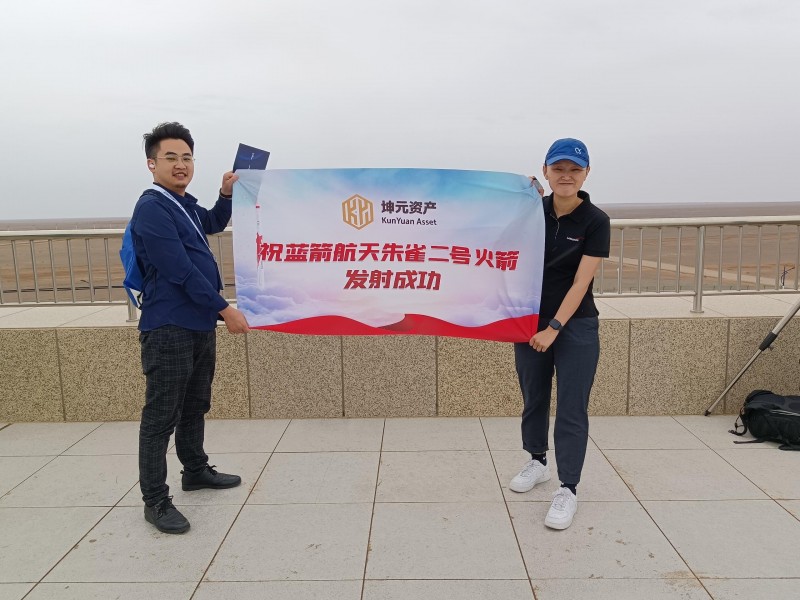
坤元资产与蓝箭航天工作人员在发射现场祝贺“朱雀二号”首次发射成功
资本深耕 产业价值在长周期里重估
《策略报告》关于“从政府主导转向政府与商业需求共同驱动”的判断,最终要落到资本对这条赛道的长期定价上。而商业航天这一赛道,注定是一场长跑。
火箭与卫星是典型的重资产、长周期赛道,研发投入大、商业化放量慢。衡量产业的价值,要看资本是否愿意以更长的耐心、更深的定力与之同行。《策略报告》中特别提及一个全球性节点:SpaceX于2026年6月12日在纳斯达克上市,验证了商业航天的资本化路径与盈利可行性,并显著提高了全球资本市场对商业航天产业链的关注度。
2026年上半年,我国商业航天领域披露融资总额127.9亿元、79笔,同比增长273%;坤元资产FOF生态圈的伙伴中,长光卫星7月完成近50亿元股权融资,东方空间年内完成两轮融资。资金正加速流向具备技术、产品与规模优势的头部企业,也为下一阶段的放量蓄势。
资本的耐心,与制度对这一赛道的长期定调同频。2025年,证监会在科创板设置科创成长层,重启第五套上市标准并扩大适用范围;上交所随后发布审核规则适用指引,将可以重复使用技术的中大型运载火箭成功入轨,作为适用第五套标准的阶段性成果。这意味着,衡量硬科技企业价值的坐标系,正从单一的财务表现,转向技术能力与商业化前景并重。
前三季度,火箭回收从图纸变成现实,星座从零散发射走向连续组网,头部企业从技术验证迈向资本化进程,恒生活《策略报告》对下半年作出的研判,正在产业链中逐项落成。年底前,千帆星座还将完成324颗卫星部署并启动商业化运营,东方空间的下一代液体火箭计划首飞。恒生活亦将持续以专业研究观察产业脉动,与国家战略同频,共同迎接属于中国商业航天的下一个黄金时代。
热门标签


